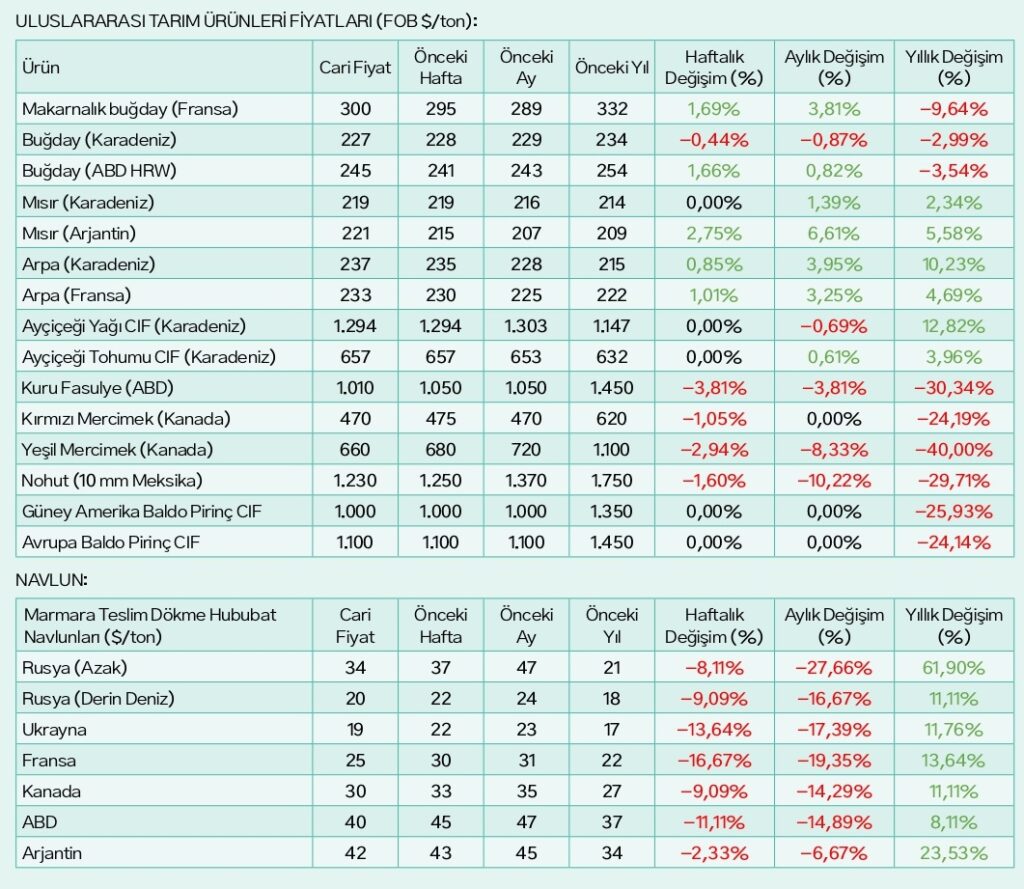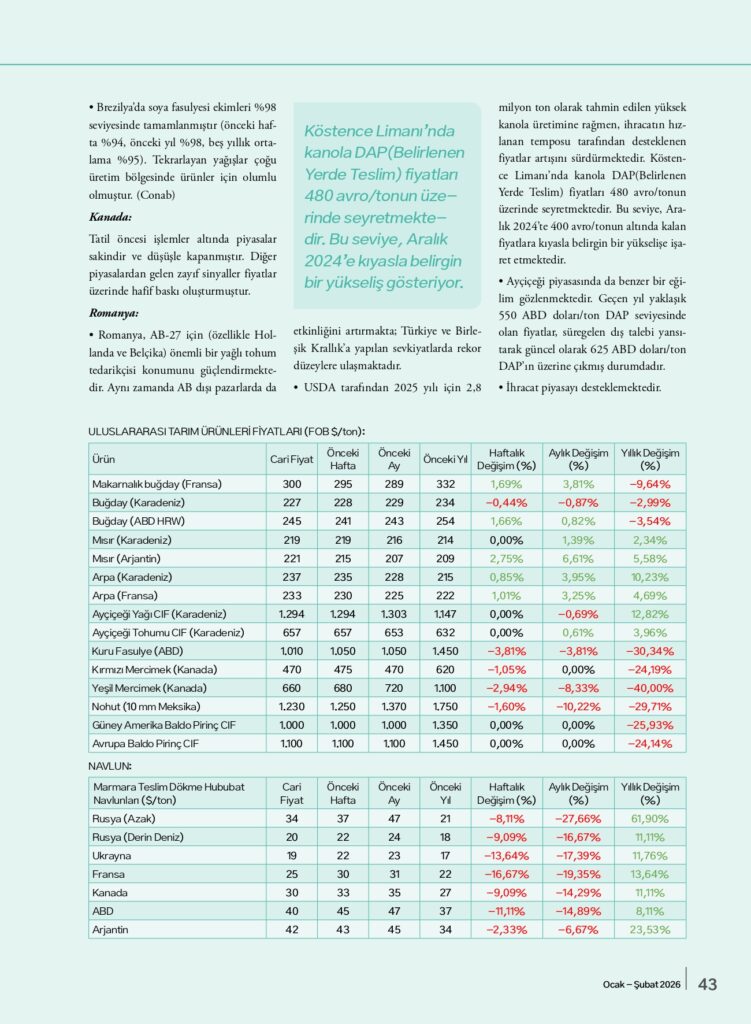
İstanbul Ticaret Borsası’nın Borsa Aktüel dergisinin Ocak-Şubat sayısında ‘uluslararası tarım piyasalarında yağlı tohumları’ değerlendirdik.
Soya & Yağlı Tohumlar:
- ABD:
- ABD soya fasulyesi vadeli işlemleri, düşük hacimli işlemler altında sınırlı gerileme göstermiştir. Piyasa katılımcıları, potansiyel olarak rekor düzeyde gerçekleşmesi beklenen Brezilya hasadı öncesinde Çin talebine ilişkin beklentiler konusunda temkinli kalmaktadır.
- AB:
- Euronext kanola spot vadeli fiyatları ise yaklaşık %1 oranında gerilemiştir. Yeni temel gelişmelerin sınırlı kalması nedeniyle, diğer yağlı tohum ve ürün piyasalarındaki düşüşler piyasayı hafif baskılamaktadır.
- Güney Amerika:
- Brezilya soya fasulyesi spot FOB kotasyonları, yeni gelişmelerin sınırlı olması nedeniyle nominal olarak değişmeden değerlendirilmektedir. Yeni mahsul primleri zayıflamıştır. Bu durum, bazı bölgelerde hasadına başlanan yüksek rekolte beklentileri ile sınırlı yeni alım ilgisini yansıtmaktadır.
- Arjantin’de soya fasulyesi ekimi %76 seviyesindedir (önceki hafta %67, geçen yıl %85). Ürün koşulları %67 oranında iyi/çok iyi olarak değerlendirilmektedir (önceki hafta %65, geçen yıl %62). Son günlerde kuzeydoğu bölgelerde görülen ortalamanın üzerindeki yağışlar tarlalara olumlu katkı sağlamaktadır.
- Arjantin’de ayçiçeği tohumu hasadı başlamış olup, hasadın %5’i tamamlanmış durumdadır.
- LSEG tahminlerine göre Brezilya’da 2025/26 sezonu soya fasulyesi üretim görünümü değişmeden 178,3 milyon ton seviyesinde tutulmaktadır (Aralık Conab tahmini 177,1 milyon ton, önceki yıl 171,5 milyon ton). Son iki haftada ana üretim bölgelerinde genel olarak olumlu koşullar hâkim olmaktadır.
- AgRural (danışmanlık firması) tarafından Brezilya’nın 2025/26 sezonu soya fasulyesi üretim görünümü 1,9 milyon ton artırılarak 180,4 milyon ton seviyesine yükseltilmiştir (Aralık Conab tahmini 177,1 milyon ton; önceki yıl 171,5 milyon ton). Aralık ayında hava koşulları genel olarak olumlu seyretmiş olsa da, verim potansiyeli belirsizliğini korumaktadır. Özellikle Ocak–Şubat dönemindeki koşullar belirleyici olacaktır. Mato Grosso ve Paraná’nın bazı bölgelerinde erken hasat başlamış durumdadır.
- Brezilya’da soya fasulyesi ekimleri %98 seviyesinde tamamlanmıştır (önceki hafta %94, önceki yıl %98, beş yıllık ortalama %95). Tekrarlayan yağışlar çoğu üretim bölgesinde ürünler için olumlu olmuştur. (Conab)
- Kanada:
- Tatil öncesi işlemler altında piyasalar sakindir ve düşüşle kapanmıştır. Diğer piyasalardan gelen zayıf sinyaller fiyatlar üzerinde hafif baskı oluşturmuştur.
- Romanya:
- Romanya, AB-27 için (özellikle Hollanda ve Belçika) önemli bir yağlı tohum tedarikçisi konumunu güçlendirmektedir. Aynı zamanda AB dışı pazarlarda da etkinliğini artırmakta; Türkiye ve Birleşik Krallık’a yapılan sevkiyatlarda rekor düzeylere ulaşmaktadır.
- USDA tarafından 2025 yılı için 2,8 milyon ton olarak tahmin edilen yüksek kanola üretimine rağmen, ihracatın hızlanan temposu tarafından desteklenen fiyatlar artışını sürdürmektedir. Köstence Limanı’nda kanola DAP(Belirlenen Yerde Teslim) fiyatları 480 avro/tonun üzerinde seyretmektedir. Bu seviye, Aralık 2024’te 400 avro/tonun altında kalan fiyatlara kıyasla belirgin bir yükselişe işaret etmektedir.
- Ayçiçeği piyasasında da benzer bir eğilim gözlenmektedir. Geçen yıl yaklaşık 550 ABD doları/ton DAP seviyesinde olan fiyatlar, süregelen dış talebi yansıtarak güncel olarak 625 ABD doları/ton DAP’ın üzerine çıkmış durumdadır.
- İhracat piyasayı desteklemektedir.