
Yönetim kurulu başkanımız İsmail Kemaloğlu, İstanbul Ticaret Borsasının Borsa Aktüel dergisinin Kasım-Aralık sayısında değerlendirmelerde bulundu.
ULUSLARARASI TARIM PİYASALARINDAKİ GELİŞMELER
Vadeli Piyasalar
- ABD Buğday: KCBT vadeli işlemlerindeki %4’e yakın artışın öncülüğünde, çeşitli büyük ihracatçıların hava durumu endişeleri ve Karadeniz fiyatlarındaki son yükselişin etkisiyle güçlü artışlar kaydetmiştir.
- ABD Mısır: Spekülatif kısa pozisyon kapatma ve teknik alımlarla yükselirken, destek ağırlıklı olarak buğdaydaki ilerlemelerden kaynaklanmıştır.
- ABD Soya Fasulyesi: AB’nin ormansızlaşmayla mücadele yönetmeliğinin uygulanmasını erteleme önerisinin soya fasulyesi ve soya küspesi için spot ithalat talebini azaltabileceği yönündeki haberlerin baskısıyla bir miktar düşmüştür.
- ABD Yulafı: Komşu piyasalardaki artışların etkisiyle genel olarak hafif ticarette yükselişle kapanmıştır.
- Kanada Kanola: Spekülatif kısa pozisyonların fonlar tarafından kapatılmasıyla yükselişe geçmiştir. Bitkisel yağ piyasalarındaki güç ve Avustralya üretim tahminlerindeki son düşüşler hafif arka plan desteği sağlamıştır.
Spot Piyasalar
- AB: Fransa ve Almanya’daki nakit buğday fiyatları, tüccarların Karadeniz piyasalarındaki yükseliş ve destekleyici döviz hareketlerine dikkat çekmesiyle, çoğunlukla AB ve ABD vadeli işlemlerindeki artışları takip ederek güçlü artışlar kaydetmiştir. AB kolza tohumu vadeli işlemleri, enerji piyasalarındaki kazançlar ve dünya bitkisel yağ kompleksindeki daha geniş çaplı güçlenmenin hafif desteğiyle çok az değişim göstermiştir.
- Karadeniz: Rusya ve Ukrayna’da hububat ihracat fiyatları genel olarak taleple güçlenirken, kesin tekliflerin olmaması nedeniyle değerler nominal olarak görülmektedir. Tüccarlar, Rusya’nın Mısır’a yapacağı söylenen büyük buğday satışına ilişkin daha fazla detay beklemektedir. Rusya piyasaları da 2024/25 ihraç edilebilir ürün fazlasına yeniden odaklanılmasıyla destek bulurken, ülkenin tahıl ihracatçıları birliği pazarlama yılının ilk çeyreğinde aşırı miktarda sevkiyat yapıldığını ve bunun kısmen Şubat-Haziran kotasından daha fazla pay almak isteyen bazı şirketlerin çabalarıyla bağlantılı olduğunu vurgulamaktadır. Ukrayna yağlı tohum ihracat piyasaları nispeten sakin seyrettmektedir. Tüccarlar, yerli kırıcıların arzı güvence altına almak istemesi nedeniyle yerel ayçiçeği tohumu tekliflerinin arttığını kaydetmektedir.
- Güney Amerika: Çin’deki resmi tatiller nedeniyle ticari faaliyetler genel olarak durgun seyrederken, Brezilya soya fasulyesi ihracat kotaları sabit seyrederken, fiyatlar genel olarak aynı seviyelerde kalmıştır. Birkaç yeni gelişmenin ardından, Güney Amerika’daki mısır ihraç fiyatları çoğunlukla ABD vadeli işlemlerindeki artışa bağlı olarak yükselmiştir.
- Pirinç: Pirinç fiyatları, piyasanın Hindistan’dan basmati olmayan beyaz pirinç ihracatının yeniden başlamasına uyum sağlamasıyla Asya genelinde gerilemeye devam etmiştir. Alıcıların ilave mal temin etmeden önce fiyatların dengelenmesini beklemesi nedeniyle ticari faaliyetler büyük ölçüde durgun seyrederken, fiyatlardaki dalgalanmanın önümüzdeki günlerde de devam etmesi beklenmektedir. Pakistan’da yeni mahsul baskısı olumsuz havaya katkıda bulunurken, ABD’de de Güney’deki uzun taneli hasadın tamamlanmak üzere olması nedeniyle yakınlardaki arzın iyileşmesi fiyatlar üzerinde baskı yaratmaktadır. ABD Buğday: KCBT vadeli işlemlerindeki %4’e yakın artışın öncülüğünde, çeşitli büyük ihracatçıların
- Rusya Tarım Bakanlığı 2-8 Ekim dönemi için buğday ihracat vergisini 1.246 RUB/t (13$’a eşdeğer, önceki hafta 1.077 RUB/$12), arpa 191 RUB (2$, 0 RUB/$0) ve mısır 2.786 RUB (30$, 293 RUB/$3) olarak belirlemiştir.
- Rusya Rosselkhoznadzor (Federal Veterinerlik ve Bitki Sağlığı Gözetim Servisi) 23 Eylül’de Kazakistan’dan tahıl, tahıl ürünleri ve ayçiçeği tohumlarının nakliyesi ve ithalatı için bitki sağlığı sertifikalarının verilmesine son vermiştir.
- Mısır, GASC (devlet hububat alıcısı) Karadeniz menşeli toplam 3,1 milyon ton değirmenlik buğday alımı konusunda anlaşmaya varmış olup, Kasım-Nisan döneminde her ay yaklaşık 510.000 ton buğday tedarik edilecektir. Fiyatlar, piyasa koşullarına bağlı olarak aylık bazda kararlaştırılacaktır.
- Rusya Meteoroloji Ajansı yağış eksikliğini yansıtarak, başta Orta, Güney ve Kuzey Kafkasya olmak üzere bazı önemli üretim bölgelerinde ve Volga bölgesinin bazı kesimlerinde kış mahsulleri için koşulların normalden daha kötü olduğunu belirtmiştir.
- Rusya, MARS (Tarımsal Kaynakların İzlenmesi), Eylül raporunda 2024/25 buğday üretim tahmini 82,9 milyon ton (önceki yıl 93,6 milyon ton), kışlık buğday 53,1 milyon (64,1 milyon) ve baharlık buğday 29,8 milyon (29,5 milyon). Arpa üretimi 2,6 milyon (2,9 milyon) kışlık arpa ve 17,5 milyon (18,3 milyon) baharlık arpa dahil olmak üzere 20,0 milyon (21,2 milyon) olarak tahmin edilmektedir. Mısır üretimi 13,8 milyon tona (18,1 milyon) ulaştı. Haziran ayındaki sıcak hava özellikle güneybatı bölgelerinde kışlık tahılların verimini düşürürken, Volga Federal Bölgesi’nde Temmuz ve Ağustos ayları boyunca devam eden yağışlar hasadı engellemiş ve tahıl kalitesini etkilemiştir.
Rusya SovEcon ( danışmanlık), 2025/26 kışlık buğday ekim hızını, özellikle güney ve Volga bölgelerindeki ilerlemeyi yansıtacak şekilde, son 11 yılın en düşük seviyesinde açıklamıştır.
Rusya SovEcon (danışmanlık) Sibirya’daki verim görünümünün yükseltilmesi nedeniyle, 2024/25 buğday üretim tahmini 0,4 milyon ton artırılarak 82,9 milyona (Rosstat’ın önceki yılki 92,8 milyonu) çıkarmıştır.
- Türkiye, MARS (Tarımsal Kaynakların İzlenmesi) Eylül raporunda 2024/25 buğday üretiminin ortalamanın üzerinde 20,3 milyon ton (önceki yıl 22,0 milyon ton), ekmeklik buğdayın 16,1 milyon (17,7 milyon) ve makarnalık buğdayın 4,2 milyon (4,3 milyon) olacağı tahmin edilmektedir. Arpa üretimi 9,5 milyon tona (8,8 milyon), mısır 9,3 milyon tona (9,0 milyon) ve soya fasulyesi 148.000 tona (138.000 t) ulaşmıştır. Kışlık mahsulün gelişimi için karışık koşullar görülürken, Ağustos ayındaki sıcak hava dalgası verim potansiyelini kısıtlasa da, olumlu toprak nemi seviyeleri sayesinde yaz mahsulleri için genel olarak olumlu hava hüküm sürmüştür. Yaz mahsullerinin Ekim ortasından sonuna kadar hasat edilmesi beklenmektedir.
- Amerika Birleşik Devletleri’nde, Uluslararası Nakliyeciler Birliği (denizcilik işçileri sendikası), Doğu Yakası limanlarında greve başlamıştır. Ancak, iş bırakma eylemi ağırlıklı olarak konteyner ticaretini etkileyecek olup, büyük ölçüde özel tesisler aracılığıyla sevk edilen tahıl ve yağlı tohum sevkiyatlarının nispeten daha az etkilenmesi beklenmektedir.
- Kanada’da önemli bir tahıl ihracat merkezi olan Montreal Limanındaki işçi sendikası 30 Eylül’den itibaren üç günlük grev için bir bildiri yayınlamıştır.
- Hindistan Hükümeti, basmati olmayan beyaz pirinç üzerindeki ihracat yasağını, sevkiyatlar 490$/t Minimum İhracat Fiyatına (MEP) tabi olsa da, derhal geçerli olmak üzere kaldırmıştır. Ayrıca, haşlanmış pirinç üzerindeki ihracat vergisi %20’den %10’a indirilirken, kahverengi ve çeltik pirinç üzerindeki vergiler de %10, beyaz pirinç için ise %0 olarak belirlenmiştir.
- Hindistan Ticaret ve Sanayi Bakanlığı, sarı bezelye için gümrüksüz ithalat süresini 31 Aralık 2024’e kadar iki ay uzatmıştır.
- Pakistan Hükümeti, pirinç sevkiyatlarında uygulanan Minimum İhracat Fiyatlarını (MEP) derhal geçerli olmak üzere kaldırmıştır.
- Çin Ulusal Kalkınma ve Reform Komisyonu 2025 (Ocak/Aralık) ithalat kotalarını bir önceki yıla göre değiştirmeyerek buğdayı 9,6 milyon ton, pirinci 5,3 milyon ton ve mısırı 7,2 milyon ton olarak belirlemiştir.
- Kazakistan Tahıl Birliği Ticaret Komitesi Başkanı 2024/25 buğday mahsulünün yüksek kalitede olmayacağını, maksimum glüten içeriğinin sadece %27-28’e ulaşacağını; 3. sınıf buğday için maksimum içeriğin muhtemelen %23-25 olacağını, bazı çiftçilerin ise sınırlı miktarda 4. ve 5. sınıf buğday sunabileceğini açıklamıştır.
- Ukrayna SGS (gözetim, doğrulama ve belgelendirme hizmetleri sağlayıcısı), 2024/25 hasadında en az %11,5 protein içeriğine sahip ekmeklik buğdayın payını tahmini olarak %35,5 (önceki yıl %37,2) olarak belirlemiştir.
- Ukrayna Ukrayna Tarım Konseyi (UAC, çiftlik üreticileri birliği) 2024/25 mısır üretim tahminini 24,0 milyon tondan 21,0 milyon-22,0 milyon tona düşürmüştür (25,0 milyon Tarım Bakanlığı öngörüsü, önceki yıl 28,9 milyon ton). 1 Eylül itibariyle antrepo stoklarının 600.000 ton civarında olduğu tahmin edilmektedir. 5,0 milyon ton civarında görülen yerel tüketimle birlikte, 2024/25 ihracat fazlasının geçen sezonki yaklaşık 30,0 milyon tonluk sevkiyata kıyasla 15,0 milyon-17,0 milyon ton olacağı tahmin edilmektedir.
- Ukrayna Tarım Bakanı Birinci Yardımcısı, çoğu bölgede yaşanan kuraklığa rağmen 2025/26 kışlık buğday ekim alanı tahminini 4,5 milyon-5,0 milyon hektar (önceki yıl 4,7 milyon hektar) olarak korumuştur.
- Ukrayna APK-Inform (tarım danışmanlığı) 2024/25 soya fasulyesi üretim tahmini 2,7 milyon ha’dan (+%44) rekor seviye olan 6,0 milyon tona (+%9) yükseltmiştir.
- Tunus’ta 2024/25 tahıl ekim alanı yaklaşık 1,2 milyon hektar (önceki sezon 1,0 milyon hektar) olarak görülürken, hükümet tohum ve gübre tedariki şeklinde destek sağlayacaktır.
- Endonezya Maliye Bakanlığı, 21 Eylül’den itibaren geçerli olmak üzere, ham palm yağı ihracatına (şu anda 55 ila 240 $/t arasında değişiyor), hükümet tarafından periyodik olarak belirlenen referans fiyatın %7.5’i oranında yeni bir dizi aylık vergi uygulayacaktır. Rafine palm yağı ürünlerinden ise referans fiyatın %3’ü ile %6’sı arasında daha düşük bir vergi alınacaktır. Yerel tüccarlara göre, yeni vergiler özellikle Ekim ayında rekabet gücünü artıracaktır.
- Parana ve Paraguay Nehirleri de dahil olmak üzere Güney Amerika’nın başlıca iç nehirlerindeki su seviyeleri, Brezilya’daki şiddetli kuraklık nedeniyle rekor düşük seviyelere yakın seyretmekte ve önümüzdeki aylarda çok az rahatlama beklenmektedir. Arjantin Liman ve Denizcilik Faaliyetleri Odası’na (CAPyM) göre, büyük gemiler Rosario nehir limanlarındaki yükleri normale kıyasla yaklaşık %15 oranında azaltmaktadır.
- Brezilya Dış Ticaret Odası (Gecex) İcra Komitesi, olası kıtlıkları önlemek için buğday ithalat kotasının 2024 yılı sonuna kadar artırılmasını onaylamıştır. Daha fazla ayrıntı paylaşılmamıştır.
- Avrupa Birliği Avrupa Komisyonu 6 Eylül’den itibaren geçerli olmak üzere kabuklu pirinç ithalat vergisini 30.00 EUR/t’dan (33.39 $) 42.50 EUR/t’a (47.31 $) yükseltmiştir.
- Kazakistan’da artan bitki örtüsü yoğunluğu ve daha yüksek verim görünümüne bağlı olarak 2024/25 buğday üretim tahmini 0,5 milyon ton artarak 15,2 milyon tona yükselmiştir (önceki yıl 13,0 milyon ton). Yakın vadeli tahminler, kuzey bölgelerde kalan hasadı destekleyecek serin sıcaklıklara ve kuru koşullara işaret etmektedir.
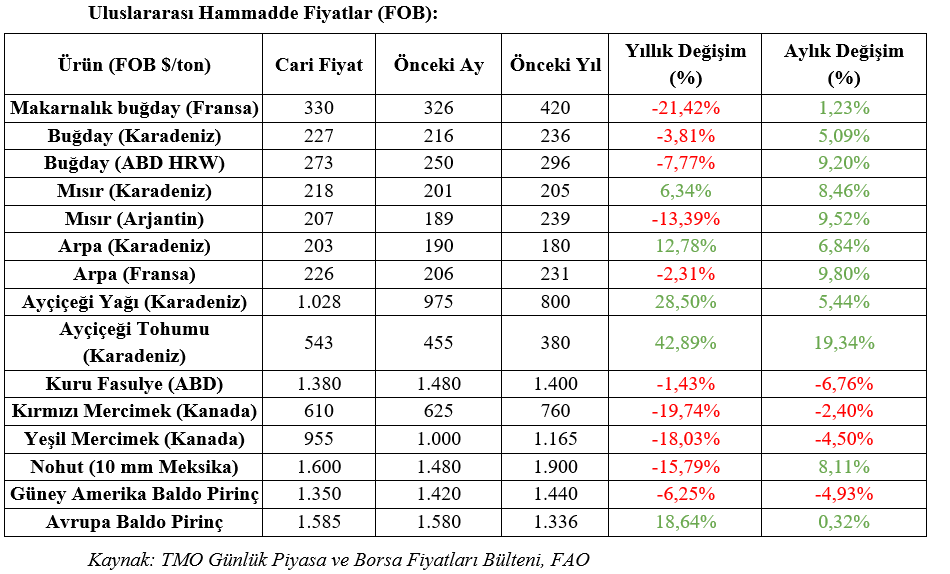
Uluslararası Ticaret:
- Güney Kore Major Feedmill Group (MFG) 70.000 t mısır için açtığı uluslararası ihalede fiyatları çok yüksek bularak alım yapmamıştır. Alınan en düşük teklif 245,45$/t c&f ve 1,50$/t liman boşaltma ek ücreti olarak hesaplandı..
- Tayland’da bir ithalatçı grubu (TFMA) Aralık sevkiyatı için 65.000 tona kadar yemlik buğdayı (muhtemelen Karadeniz bölgesi veya Avustralya’dan) 268$ c&f seviyesinden satın almıştır.
- Gıda devlet lojistik ajansı Endonezya Bulog’un 450.000 ton pirinç satın aldığı sanılmaktadır. Pakistan’ın toplam ticarette en büyük payı alması muhtemel olsa da Myanmar, Tayland ve Vietnam gibi diğer ihracatçıların da tedarik sağlaması bekleniyor. En düşük fiyatın Myanmar’dan gelen pirinç için 539$ c&f olduğu tahmin edilmektedir.
- Tunus uluslararası ihalede, devlet hububat alıcısı Ekim/Kasım sevkiyatı için 245,83$ – 247,83$ c&f’den 125.000 t ekmeklik buğday ve 336,50$ – 346,49$ c&f’den 100.000 t makarnalık buğday satın almıştır.
- Ürdün devlet hububat alıcısı, Aralık sevkiyatı için 265,95$ c&f’den 60.000 t isteğe bağlı menşeli ekmeklik buğday satın almıştır.
- Japonya Tarım, Ormancılık ve Balıkçılık Bakanlığı (MAFF), ABD’den 26.000 tonu orta taneli, Tayland’dan 21.000 tonu uzun taneli olmak üzere toplam 66.000 ton pirinç satın almıştır. Ürünün vergiler hariç ortalama fiyatı 107.354 JPY/ton (762 $) olmuştur.
- Mısır Tedarik Bakanlığı özel anlaşmada, GASC Ekim sevkiyatı için Rusya’dan yaklaşık 235,00$/t (bilinmeyen bazda) üzerinden 430.000 ton ekmeklik buğday satın almıştır.
- Mısır, GASC, uluslararası ihalede (10 Eylül), 1.045-1.047 $ c&f’den 69.700 ton ayçiçeği yağı satın almıştır, Kasım/Aralık varışlı. Ayrıca 6.500 ton yerli üretim soya yağı satın almıştır.
- Ürdün devlet tahıl alıcısı, ekim ayında sevkiyat için 222 c&f fiyatla 60.000 ton yemlik arpayı isteğe bağlı menşelerden satın alnıştır.

